بیمه آسانسور چیست؟ و هزینه بیمه آسانسور بر عهده کیست؟
بیمه آسانسور نوعی بیمه مسئولیت مدنی است که برای جبران خسارتهای ناشی از حوادث آسانسور ارائه میشود. این بیمه میتواند هزینههای درمان، آسیبهای جسمی، ازکارافتادگی و خسارت ناشی از فوت را در صورت احراز مسئولیت و مطابق شرایط و سقف تعهدات بیمهنامه پوشش دهد و از تحمیل هزینههای سنگین حوادث به ساختمان جلوگیری کند.
آسانسور یکی از مهمترین تجهیزات مشترک در ساختمانهای مسکونی، اداری و تجاری است و روزانه افراد زیادی برای رفتوآمد بین طبقات از آن استفاده میکنند. با وجود پیشرفت فناوری و افزایش استانداردهای ایمنی، آسانسور نیز مانند هر وسیله مکانیکی و برقی دیگری ممکن است در اثر نقص فنی، فرسودگی قطعات، خطای انسانی یا مشکلات مربوط به سرویس و نگهداری دچار حادثه شود. به همین دلیل موضوع بیمه آسانسور برای مدیران ساختمان، مالکان واحدها و حتی مستأجران اهمیت زیادی دارد.
این بیمه در اصل نوعی بیمه مسئولیت مدنی است که برای جبران خسارتهای ناشی از حوادث مرتبط با آسانسور مورد استفاده قرار میگیرد. اگر در اثر استفاده از آسانسور حادثهای برای یکی از استفادهکنندگان رخ دهد و طبق شرایط قانونی، مالک، مدیر ساختمان یا شخص مسئول دیگری در قبال حادثه مسئول شناخته شود، شرکت بیمه میتواند خسارتهای تحت پوشش بیمهنامه را مطابق تعهدات خود جبران کند. بنابراین هدف اصلی این پوشش، کاهش پیامدهای مالی ناشی از حوادثی است که ممکن است برای استفادهکنندگان از آسانسور اتفاق بیفتد.
پادکست بیمه آسانسور
فهرست مطالب

بیمه آسانسور چیست؟
بیمه آسانسور را میتوان پوششی برای مسئولیت مدنی اشخاصی دانست که از نظر قانونی یا قراردادی مسئول نگهداری و ایمنی آسانسور هستند. این بیمه معمولاً خسارتهای جانی ناشی از حوادث آسانسور را در چارچوب شرایط بیمهنامه پوشش میدهد. منظور از خسارت جانی میتواند هزینههای درمان، غرامت ناشی از آسیبهای بدنی و در موارد مشخص، خسارت مربوط به فوت یا ازکارافتادگی باشد.
نکته مهم این است که داشتن بیمه به معنای بینیازی از سرویس و بازرسی آسانسور نیست. بیمه جایگزین نگهداری اصولی، استفاده از تجهیزات استاندارد و انجام بازرسیهای لازم نمیشود. در واقع، سلامت فنی آسانسور یکی از مهمترین موضوعاتی است که هنگام بررسی ریسک و شرایط بیمه اهمیت پیدا میکند.
به زبان ساده، اگر یک ساختمان آسانسور داشته باشد، مدیر و مالکان باید علاوه بر پرداخت هزینههای سرویس و نگهداری، به موضوع مسئولیت ناشی از حوادث احتمالی نیز توجه داشته باشند. وجود پوشش مناسب میتواند در زمان وقوع حادثه، فشار مالی ناشی از خسارت را تا حدود تعهدات بیمهنامه کاهش دهد.
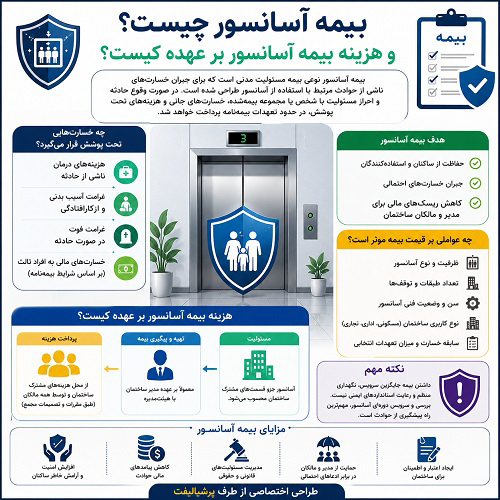
چه خسارتهایی تحت پوشش قرار میگیرد؟
نوع و میزان پوشش به بیمهنامه، سقف تعهدات و شرایط شرکت بیمه بستگی دارد، اما در حالت کلی، تمرکز این بیمه بر خسارتهای جانی ناشی از حوادث مرتبط با آسانسور است. برای مثال اگر استفادهکننده هنگام سوار شدن، پیاده شدن یا استفاده معمول از آسانسور دچار حادثه شود و مسئولیت قانونی متوجه فرد یا مجموعه بیمهشده باشد، امکان استفاده از پوشش بیمه وجود خواهد داشت.
هزینههای پزشکی از جمله موارد مهم در این نوع بیمه محسوب میشود. همچنین در صورت وقوع حادثهای که منجر به آسیب جدی، ازکارافتادگی یا فوت شود، میزان غرامت بر اساس شرایط بیمهنامه، میزان مسئولیت و سقف تعهدات تعیین خواهد شد.
باید توجه داشت که هر اتفاقی که در ساختمان رخ دهد لزوماً تحت پوشش بیمه آسانسور نیست. نوع حادثه، علت وقوع، وضعیت قرارداد بیمه، حدود تعهدات و مسئولیت قانونی شخص بیمهشده باید بررسی شود. همچنین خسارت واردشده به اموال معمولاً شرایط و ضوابط متفاوتی دارد و نباید تصور کرد که هر نوع خسارت مالی به صورت خودکار تحت پوشش قرار میگیرد.
| هزینههای درمان ناشی از حادثه | قابل پوشش طبق شرایط بیمهنامه |
| آسیب بدنی استفادهکننده | قابل پوشش در حدود تعهدات |
| فوت ناشی از حادثه | قابل پوشش طبق سقف تعهدات |
| ازکارافتادگی ناشی از حادثه | قابل پوشش طبق شرایط قرارداد |
| خسارت به اموال | وابسته به نوع بیمهنامه و شرایط آن |
| خرابی خود آسانسور | معمولاً موضوع بیمه مسئولیت نیست |
| هزینه سرویس و تعمیرات | بر عهده ساختمان و خارج از ماهیت بیمه مسئولیت |
هزینه بیمه آسانسور بر عهده کیست؟
یکی از پرتکرارترین پرسشها در ساختمانهای دارای آسانسور این است که هزینه بیمه آسانسور را چه کسی باید پرداخت کند؟ پاسخ این سؤال را باید از دو زاویه بررسی کرد؛ نخست اینکه چه کسی مسئول تهیه و پیگیری بیمه است و دوم اینکه هزینه نهایی چگونه بین واحدهای ساختمان تقسیم میشود.
در یک ساختمان آپارتمانی، معمولاً مدیر یا هیئتمدیره مسئول پیگیری امور مربوط به آسانسور و تهیه بیمهنامه است. مدیر ساختمان به نمایندگی از مجموعه مالکان اقدامات لازم را انجام میدهد، بیمهنامه را تهیه میکند و هزینه آن را در چارچوب هزینههای مشترک ساختمان محاسبه میکند.
اما این موضوع به این معنا نیست که مدیر ساختمان باید هزینه بیمه را از جیب خود پرداخت کند. مدیر صرفاً مسئول اداره امور ساختمان است و هزینههای مربوط به بخشهای مشترک معمولاً از محل شارژ یا سایر هزینههای مشترک تأمین میشود.
آسانسور نیز از قسمتهای مشترک ساختمان محسوب میشود و هزینههای مرتبط با نگهداری، سرویس، تعمیرات و سایر مخارج آن باید مطابق قوانین مربوط به ساختمان و تصمیمات معتبر مجمع مالکان پرداخت شود. بنابراین در حالت معمول، هزینه بیمه نیز به عنوان هزینه مربوط به بخش مشترک ساختمان میان واحدها تقسیم میشود.
نحوه تقسیم این هزینه میتواند به مقررات ساختمان، مصوبات مجمع و ماهیت هزینه بستگی داشته باشد. در بسیاری از ساختمانها هزینههایی که ارتباط مستقیمی با متراژ واحد ندارند، به صورت مساوی میان واحدها تقسیم میشوند. با این حال، اگر مالکان ساختمان درباره نحوه دیگری از تقسیم هزینه توافق کرده باشند، باید همان توافق معتبر و قابل اجرا مورد توجه قرار گیرد.

آیا مستأجر باید هزینه بیمه آسانسور را پرداخت کند؟
در رابطه میان مالک و مستأجر باید میان مسئولیتهای قانونی ساختمان و توافقات قرارداد اجاره تفاوت قائل شد. هزینههای مربوط به ساختمان ممکن است در قرارداد اجاره میان طرفین تقسیم شده باشند و در برخی قراردادها پرداخت بعضی از هزینههای جاری بر عهده مستأجر گذاشته میشود.
به همین دلیل نمیتوان در همه ساختمانها یک حکم یکسان برای رابطه مالک و مستأجر در نظر گرفت. اگر درباره پرداخت هزینههای مشترک یا هزینههای مرتبط با آسانسور در قرارداد اجاره توافق مشخصی وجود داشته باشد، همان قرارداد در رابطه میان مالک و مستأجر اهمیت پیدا میکند. با این حال، مسئولیت مدیر ساختمان در اداره بخشهای مشترک موضوعی جدا از توافق مالی میان مالک و مستأجر است.
به بیان ساده، مدیر ساختمان باید امور مربوط به ساختمان را مدیریت کند، اما اینکه هزینه نهایی بین مالک و مستأجر چگونه تسویه شود، میتواند به قرارداد اجاره و توافق طرفین بستگی داشته باشد.
قیمت بیمه آسانسور چگونه تعیین میشود؟
| نوع ساختمان | ظرفیت آسانسور | تعداد توقف | سن تقریبی آسانسور | حدود پوشش بیمه | قیمت تقریبی سالانه |
|---|---|---|---|---|---|
| مسکونی کمواحد | ۴ نفر | تا ۵ توقف | تا ۱۰ سال | ۱ میلیارد تومان | ۱,۲۰۰,۰۰۰ تا ۲,۰۰۰,۰۰۰ تومان |
| مسکونی متوسط | ۶ نفر | ۶ تا ۱۰ توقف | ۱۰ تا ۱۵ سال | ۱.۵ میلیارد تومان | ۲,۰۰۰,۰۰۰ تا ۲,۸۰۰,۰۰۰ تومان |
| مسکونی پرتردد | ۸ نفر | ۱۱ تا ۱۵ توقف | ۱۵ تا ۲۰ سال | ۲ میلیارد تومان | ۲,۸۰۰,۰۰۰ تا ۳,۸۰۰,۰۰۰ تومان |
| اداری و تجاری متوسط | ۸ نفر | ۶ تا ۱۵ توقف | تا ۱۵ سال | ۲ میلیارد تومان | ۳,۲۰۰,۰۰۰ تا ۴,۵۰۰,۰۰۰ تومان |
| اداری و تجاری پرتردد | ۱۰ نفر یا بیشتر | بیش از ۱۵ توقف | تا ۲۰ سال | ۳ میلیارد تومان | ۴,۵۰۰,۰۰۰ تا ۶,۵۰۰,۰۰۰ تومان |
هزینه خرید این بیمه برای تمام آسانسورها یکسان نیست و نمیتوان یک مبلغ ثابت را برای همه ساختمانها اعلام کرد. شرکتهای بیمه هنگام تعیین حق بیمه، مشخصات آسانسور و میزان ریسک آن را در نظر میگیرند.
تعداد طبقات و توقفها یکی از عوامل مؤثر است. هرچه تعداد توقفهای آسانسور بیشتر باشد، میزان استفاده و سطح ریسک نیز میتواند متفاوت باشد. ظرفیت آسانسور نیز اهمیت دارد؛ زیرا تعداد افرادی که امکان استفاده همزمان از آسانسور را دارند، در ارزیابی ریسک مؤثر است.
سن آسانسور، نوع کاربری ساختمان، وضعیت نگهداری، سابقه حوادث، میزان تعهدات بیمهای و شرایط فنی نیز میتوانند در تعیین حق بیمه اثر داشته باشند. آسانسوری که به صورت منظم سرویس میشود و وضعیت فنی مناسبی دارد، از نظر مدیریت ریسک شرایط متفاوتی با آسانسوری خواهد داشت که مدت زیادی از سرویس اصولی آن گذشته است.
از طرف دیگر، سقف تعهدات مالی بیمهنامه نیز بر قیمت اثر دارد. هرچه میزان تعهدات انتخابشده بیشتر باشد، مبلغ بیمه میتواند افزایش پیدا کند. به همین دلیل هنگام مقایسه قیمتها نباید صرفاً ارزانترین بیمهنامه را انتخاب کرد؛ بلکه باید میزان پوشش و تعهدات آن نیز بررسی شود.

چه عواملی در تعیین حق بیمه آسانسور مؤثر هستند؟
مهمترین عوامل را میتوان در چند گروه بررسی کرد: ظرفیت آسانسور، تعداد طبقات و توقفها، نوع کاربری ساختمان، سن و وضعیت فنی آسانسور، سابقه خسارت، کیفیت سرویس و نگهداری، میزان تعهدات بیمهای و شرایط شرکت بیمه.
برای مثال آسانسوری که در یک ساختمان پرتردد اداری یا تجاری استفاده میشود، از نظر میزان استفاده با آسانسور یک ساختمان کمواحد مسکونی یکسان نیست. همچنین آسانسور یک ساختمان قدیمی که قطعات آن نیازمند تعمیر یا تعویض هستند، ممکن است از نظر ریسک با یک آسانسور جدید تفاوت قابل توجهی داشته باشد.
بنابراین برای دریافت قیمت دقیق، ارائه اطلاعات صحیح درباره آسانسور اهمیت زیادی دارد. ارائه مشخصات نادرست میتواند در زمان بررسی حادثه نیز مشکلاتی ایجاد کند.
بیمه آسانسور بدون استاندارد چه عواقبی دارد؟
بیمه آسانسور بدون استاندارد میتواند مشکلات جدی برای مالک یا مدیر ساختمان ایجاد کند. شرکتهای بیمه معمولاً برای صدور بیمهنامه آسانسور، تأییدیه استاندارد را بهعنوان یک الزام اساسی در نظر میگیرند.
در صورت نبود این تأییدیه، بیمه ممکن است در زمان وقوع حادثه از پرداخت خسارت خودداری کند یا مبلغ کمتری را بپردازد. همچنین، اگر آسانسور غیر استاندارد باعث حادثهای شود که منجر به جراحت یا فوت شود، مالک ساختمان ممکن است مسئولیت حقوقی و کیفری داشته باشد.
علاوه بر این، استفاده از آسانسور بدون استاندارد ریسک خرابی و حوادث را افزایش میدهد که نهتنها ایمنی ساکنان را به خطر میاندازد، بلکه میتواند موجب شکایات و جریمههای قانونی از سوی نهادهای نظارتی شود.
مدارک لازم برای بیمه آسانسور چیست؟
برای بیمه کردن آسانسور، معمولاً مدارک زیر مورد نیاز است:
گواهی استاندارد آسانسور – تأییدیه معتبر از سازمان استاندارد یا شرکت بازرسی تأیید شده
قرارداد سرویس و نگهداری آسانسور – قرارداد معتبر با شرکت تخصصی نگهداری و تعمیرات آسانسور
گزارش بازبینی فنی آسانسور – ارائه گزارش فنی از عملکرد و ایمنی آسانسور
مشخصات فنی آسانسور – شامل نوع، ظرفیت، سال ساخت، برند قطعات اصلی و مشخصات کابین
آدرس و مشخصات ساختمان – شامل نام و نشانی ساختمان، تعداد طبقات و اطلاعات مالک یا مدیر ساختمان
کپی کارت ملی و شناسنامه مالک یا مدیر ساختمان – برای احراز هویت
فرم تکمیلشده درخواست بیمه آسانسور – فرم ارائهشده توسط شرکت بیمه جهت دریافت اطلاعات موردنیاز
این مدارک ممکن است بسته به شرکت بیمه متفاوت باشد، بنابراین بهتر است قبل از اقدام، شرایط دقیق را از شرکت بیمه موردنظر استعلام کنید.
بیشتر بدانید: گاورنر آسانسور چه وظایفی دارد؟
آیا داشتن بیمه به معنای ایمن بودن آسانسور است؟
خیر. بیمه و ایمنی دو موضوع متفاوت اما مرتبط هستند. بیمه برای مدیریت پیامدهای مالی ناشی از مسئولیت و حادثه طراحی شده است، در حالی که ایمنی به وضعیت واقعی آسانسور، استاندارد بودن تجهیزات، نصب صحیح، سرویس منظم و بازرسیهای فنی مربوط میشود.
آسانسور باید مطابق الزامات فنی مربوط به خود نگهداری شود و بازرسیهای لازم نیز انجام گیرد. مدیر ساختمان نمیتواند صرفاً به دلیل داشتن بیمه، سرویس آسانسور را کاهش دهد یا ایرادهای فنی آن را نادیده بگیرد.
در واقع بهترین رویکرد این است که سه موضوع همزمان مورد توجه قرار گیرد: نصب و تأیید فنی مناسب، سرویس و نگهداری منظم و داشتن پوشش بیمهای متناسب با ریسک ساختمان. این سه مورد در کنار یکدیگر میتوانند احتمال بروز حادثه و پیامدهای مالی آن را کاهش دهند.

هنگام خرید بیمه آسانسور به چه نکاتی توجه کنیم؟
پیش از خرید باید مشخصات دقیق آسانسور و ساختمان در اختیار شرکت بیمه قرار گیرد. ظرفیت، تعداد توقفها، نوع کاربری و وضعیت فنی از اطلاعات مهم هستند. پس از آن باید سقف تعهدات بیمهنامه و موارد تحت پوشش با دقت بررسی شود.
همچنین بهتر است مدیر ساختمان به تاریخ شروع و پایان بیمهنامه توجه داشته باشد و تمدید آن را به روزهای پایانی موکول نکند. نگهداری سوابق سرویس و تعمیرات آسانسور نیز اهمیت زیادی دارد؛ زیرا این اسناد میتوانند نشان دهند که ساختمان نسبت به نگهداری و کنترل وضعیت فنی آسانسور بیتوجه نبوده است.
یکی دیگر از نکات مهم، بررسی دقیق استثنائات بیمهنامه است. صرف عبارت «بیمه آسانسور» به این معنا نیست که تمام حوادث و خسارتها بدون محدودیت پرداخت میشوند. حدود مسئولیت، سقف تعهدات، شرایط قرارداد و مقررات مربوط به پرداخت خسارت باید قبل از خرید مشخص باشد.
اگر ساختمان بیمه آسانسور نداشته باشد چه اتفاقی میافتد؟
نبود بیمه به این معنا نیست که مسئولیت قانونی ناشی از حادثه از بین میرود. اگر حادثهای رخ دهد، موضوع مسئولیت بر اساس شرایط حادثه، وضعیت فنی آسانسور، نحوه نگهداری، قراردادهای مربوط به سرویس و سایر عوامل بررسی میشود. در صورتی که مسئولیت متوجه مالک، مدیر یا شخص دیگری باشد، ممکن است جبران خسارت بر عهده شخص مسئول قرار گیرد.
داشتن بیمه در چنین شرایطی میتواند نقش یک پشتوانه مالی را ایفا کند؛ البته تنها در محدوده تعهدات و شرایط قرارداد. بنابراین بیمه را نباید صرفاً یک هزینه اضافی برای ساختمان دانست، بلکه میتوان آن را بخشی از مدیریت ریسک در ساختمانهای دارای آسانسور در نظر گرفت.
در نهایت، پاسخ به این پرسش که بیمه آسانسور چیست و هزینه آن بر عهده کیست، به این صورت خلاصه میشود که این پوشش عمدتاً برای جبران خسارتهای ناشی از مسئولیت مدنی حوادث آسانسور طراحی شده و در ساختمانهای آپارتمانی، مدیر ساختمان معمولاً مسئول پیگیری و تهیه آن است.
هزینه نیز در چارچوب هزینههای مشترک ساختمان تأمین میشود و نحوه تقسیم آن میان واحدها باید بر اساس مقررات مربوط، تصمیمات معتبر ساختمان و در صورت وجود، توافق میان مالکان انجام شود. از سوی دیگر، رابطه مالک و مستأجر درباره پرداخت این هزینه میتواند تابع قرارداد اجاره باشد. انتخاب پوشش مناسب در کنار سرویس منظم، رعایت الزامات فنی و نگهداری اصولی، مهمترین اقداماتی هستند که میتوانند ریسک استفاده از آسانسور را برای ساکنان و مدیران ساختمان کاهش دهند.
وظایف و مسئولیت مدیر ساختمان در قبال بیمه آسانسور چیست؟
همواره کلیه مدیران و صاحبان ساختمان هنگام نصب و راه اندازی و حین بکارگیری از بالابر، مسئولیت هایی را بر دوش دارند که بایستی به شیوه دوره ای کلیه فاکتور های زیر را انجام دهند:
کلیه بالابر ها در زمان راه اندازی مقدماتی بایستی از نظر دارا بودن گواهی استاندارد از سوی شرکت استاندارد وارسی و نظارت شوند زیرا برای دریافت پایان کار آپارتمان از شهرداری ، دارا بودن گواهی استاندارد بالابر قطعا ضروری است.
• هر مسئول ساختمانی وظیفه دارد که برای سرویس و مراقبت از آسانسور با شرکت های موثق دارنده جواز کسب از سازمان صنایع و معادن هستند قولنامه سالیانه داشته باشند تا در موعد مقرر برای نظارت و وارسی بالابر رجوع نموده و رسیدگی های لازم برای صحت این ابزار را انجام دهند.
• دریافت ضمانتی برای مسئولیت بالابر از یک موسسه موثق برای کلیه بالابر هایی که در ساختمان راه اندازی شده اند بایستی از سوی مسئول ساختمان صورت گیرد.
• امکان دارد هر ساختمان شامل دو گونه بالابر یکی نفر بر دیگری حمل بار باشد که مطابق مشخصات هر بالابر بایستی بیمه این وسیله توسط مسئول ساختمان تمهید شود.
آیا دریافت بیمه آسانسور اجباری است؟
به طور کلی بیمه آسانسور الزامی نیست ولی به علت پیشامد ها و حوادثی که امکان دارد به هر علتی در حین بکارگیری از بالابر رخ دهند داشتن چنین بیمه نامه هایی ضروری به نظر می رسد. ولی از لحاظ قانون اجباری برای تهیه آن جهت مسئولیت بالابر وجود نخواهد داشت.
هزینه بیمه آسانسور به چه نحوی محاسبه می شود؟
هزینه بیمه آسانسور به عوامل متنوعی من جمله موارد زیر وابسته است:
•نوع کاربری بالابر
•گنجایش آسانسور
•میزان توقفات
در بعضی از موسسات فاکتور های زیر با حق بیمه بالابر افزوده می شود:بیمه این وسیله برای بالابر های بیشتر از ۱۰ توقف، به حق بیمه آسانسور ۱۰ درصد افزوده می شود.
بیمه بالابر در آپارتمان های اداری و تجاری حدود ۱۰ درصد به هزینه بیمه آسانسور افزوده می شود.
همواره حق بیمه آسانسور به صورت سالانه معادل با حق خدمت رسانی و مراقبت ماهانه بالابر شما می باشد.
بیشتر بدانید: هر آنچه نیاز است درباره فلکه هرزگرد آسانسور بدانید!
سوالات متداول
1. بیمه آسانسور چه حوادثی را پوشش میدهد؟
بیمه آسانسور معمولاً خسارات ناشی از سقوط، نقص فنی، گیر کردن مسافران و آسیبهای جانی به استفادهکنندگان را پوشش میدهد. برخی بیمهها شامل پوششهای تکمیلی مانند خسارت مالی نیز هستند.
2. آیا بیمه آسانسور اجباری است؟
در بسیاری از شهرها و مجتمعهای مسکونی، داشتن بیمه آسانسور بهعنوان یک الزام قانونی یا از سوی مدیریت ساختمان توصیه میشود. در صورت بروز حادثه، نداشتن بیمه میتواند مسئولیتهای قانونی و مالی سنگینی ایجاد کند.
3. آیا بیمه آسانسور شامل خسارات مالی نیز میشود؟
بله، در برخی طرحهای بیمه، خسارات مالی مانند آسیب به کابین آسانسور یا تجهیزات آن نیز تحت پوشش قرار میگیرد. برای این موضوع باید شرایط بیمهنامه بررسی شود.
4. آیا بدون داشتن گواهی استاندارد میتوان بیمه آسانسور دریافت کرد؟
بیشتر شرکتهای بیمه بدون داشتن گواهی استاندارد، بیمه صادر نمیکنند یا در صورت صدور، ممکن است در هنگام حادثه از پرداخت خسارت خودداری کنند.
5. هزینه بیمه آسانسور چقدر است؟
هزینه بیمه آسانسور به عواملی مانند نوع آسانسور، ظرفیت، تعداد طبقات، میزان پوشش بیمهای و شرکت بیمهگر بستگی دارد. برای دریافت قیمت دقیق، باید از شرکت بیمه استعلام گرفته شود.
6. بیمه آسانسور برای چه کسانی مفید است؟
این بیمه برای تمامی مالکان، مدیران ساختمانهای مسکونی، تجاری و اداری که دارای آسانسور هستند، ضروری است. در صورت وقوع حادثه، بیمه از نظر مالی و حقوقی از آنها حمایت میکند.
7. در صورت وقوع حادثه، چگونه باید از بیمه خسارت دریافت کرد؟
پس از وقوع حادثه، باید سریعاً آن را به شرکت بیمه اطلاع داده و مدارک موردنیاز، شامل گزارش حادثه، گواهی پزشکی (در صورت آسیب جانی) و سایر مستندات را ارائه کرد تا فرآیند بررسی و پرداخت خسارت انجام شود.
8. مدت اعتبار بیمه آسانسور چقدر است؟
معمولاً بیمه آسانسور یکساله است و پس از پایان دوره باید تمدید شود.
9. آیا بیمه آسانسور هزینه درمان افراد آسیبدیده را نیز پرداخت میکند؟
بله، بیمه آسانسور خسارات جانی را تحت پوشش قرار میدهد که شامل هزینههای درمان، غرامت فوت و نقص عضو افراد آسیبدیده است.
10. آیا میتوان بیمه آسانسور را به صورت اقساطی پرداخت کرد؟
برخی شرکتهای بیمه امکان پرداخت اقساطی را فراهم میکنند، اما این شرایط به سیاستهای هر شرکت بیمه بستگی دارد.
11. آیا برای بیمه آسانسور، گواهی استاندارد لازم است؟
بسته به شرایط شرکت بیمه و وضعیت آسانسور، ممکن است ارائه مدارک فنی و گواهیهای مربوط به ایمنی و استاندارد درخواست شود.
12. آیا میتوان سقف تعهدات بیمه را متناسب با شرایط ساختمان انتخاب کرد؟
بله، میزان تعهدات هنگام صدور بیمهنامه تعیین میشود و باید متناسب با ظرفیت، کاربری و سطح ریسک آسانسور انتخاب شود.
13. برای دریافت خسارت آسانسور چه مدارکی باید ارائه شود؟
بسته به نوع حادثه، مدارکی مانند بیمهنامه، گزارش حادثه، مدارک پزشکی و مستندات مربوط به مسئولیت ممکن است مورد نیاز باشد.
14. آیا بیمه آسانسور شامل خرابی موتور، درب یا سایر قطعات هم میشود؟
خیر، بیمه مسئولیت با بیمه تجهیزات متفاوت است و خرابی خود دستگاه معمولاً موضوع این بیمهنامه نیست.
15. اگر آسانسور بیمه باشد اما سرویس دورهای انجام نشده باشد، خسارت پرداخت میشود؟
عدم رعایت الزامات نگهداری میتواند در ارزیابی خسارت مؤثر باشد و باید شرایط بیمهنامه بررسی شود.
